CRONICA E ARTE CNPJ nº 21.896.431/0001-58 NIRE: 35-8-1391912-5 email
cronicaearte@cronicaearte.com.br Rua São João, 869, 14882-010 Jaboticabal SP
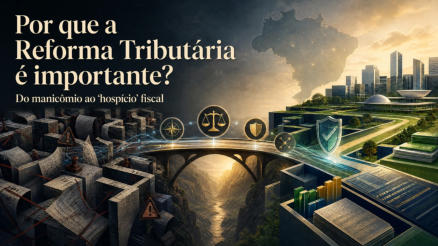
POR QUE A REFORMA TRIBUTÁRIA É
IMPORTANTE? DO MANICÔMIO AO "HOSPÍCIO"
FISCAL
Em 5 de
outubro de
1988, foi
promulgada a
nova
Constituição
Federal. Com
ela, todo o
ordenamento
jurídico anterior precisou ser adaptado à nova
ordem constitucional. No campo tributário, porém,
uma norma essencial foi preservada: a Lei nº
5.172/1966, o Código Tributário Nacional (CTN).
O CTN havia sido criado como lei ordinária, mas
foi recepcionado pela Constituição de 1988 com
status de lei complementar, justamente para que
suas normas continuassem produzindo efeitos e
não houvesse um vazio na disciplina do sistema
tributário.
O que era para ser temporário durou décadas.
Passamos quase quarenta anos remendando um
sistema concebido em 1966. À medida que a
sociedade e a economia global se transformavam
— impulsionadas pela internet, pelos serviços
digitais e pelas cadeias globais de valor —, o
modelo antigo tornou-se obsoleto, burocrático e
deu forma ao famoso "manicômio tributário".
A virada de chave veio com a Emenda
Constitucional nº 132/2023.
Ela alterou o texto constitucional e estabeleceu as
bases
para uma
profunda
reformulação da tributação sobre o consumo,
substituindo gradualmente tributos de diferentes
esferas por um modelo inspirado no IVA Dual: a
CBS (Contribuição sobre Bens e Serviços), de
competência federal, e o IBS (Imposto sobre Bens
e Serviços) compartilhado
entre estados e municípios.
Trata-se de uma mudança
estrutural e substancial,
pautada pela não
cumulatividade e pela
tributação no destino, que
promete simplificar a
complexa arquitetura
tributária brasileira.
O desenho da transição e os
seus escudos
A partir de 1º de janeiro de 2027, o PIS e a
COFINS saem definitivamente de cena para dar
lugar à CBS. Na mesma data, estreia o Imposto
Seletivo (IS) — o chamado "Sin Tax" ou imposto
do pecado —, desenhado com a função extrafiscal
de sobretaxar produtos nocivos à saúde e ao meio
ambiente, como bebidas, cigarros e veículos
poluentes.
Paralelamente, o IPI terá sua alíquota reduzida a
zero na maior parte do território nacional a partir
de 2027. Contudo, ele continuará vivo como um
escudo de proteção para a Zona Franca de
Manaus até 2073. Para preservar a
competitividade do Polo Industrial do Amazonas, a
EC 132/2023 trouxe uma trava jurídica expressa: é
vedada a incidência simultânea de IPI e Imposto
Seletivo sobre o mesmo bem. Assim, o IPI
permanece como instrumento de proteção à Zona
Franca de Manaus, enquanto, no restante do país,
suas alíquotas serão reduzidas a zero, impedindo
que o novo tributo extrafiscal se sobreponha à
proteção regional já consolidada.
Enquanto a transição federal se consolida em
2027 com a entrada da CBS, o IBS estadual e
municipal terá um início prévio e experimental,
mantendo uma alíquota simbólica de apenas 0,1%
entre 2026 e 2028. A substituição definitiva do
ICMS e do ISS será gradativa, ocorrendo entre
2029 e 2032 por meio do decréscimo proporcional
das alíquotas dos impostos antigos na razão de
1/12 avos por ano, até sua extinção total em 1º de
janeiro de 2033.
A era de ouro do Compliance e da Governança
É justamente nessa convivência de sistemas que o
mercado percebe que estamos saindo de um
manicômio para ingressar em um verdadeiro
"hospício fiscal". Operar duas malhas tributárias
em paralelo — calculando regras antigas de ICMS
e ISS enquanto se aplicam as novas dinâmicas de
créditos de IBS e CBS — exigirá um nível de
sanidade mental nunca antes visto no país. Diante
dessa complexidade, a Governança e o
Compliance passam a caminhar de mãos dadas
como nunca se viu. Eles deixaram de ser meras
burocracias administrativas para se tornarem
pilares essenciais de sobrevivência corporativa de
qualquer organização, seja ela pública ou privada.
A Governança dita o direcionamento estratégico. É
o momento de avaliar o mercado e decidir o rumo
do negócio frente ao novo cenário: arrumar o que
precisa ser arrumado, encerrar operações
deficitárias ou pivotar o modelo comercial. Na
outra ponta, o Compliance garante a execução
milimétrica das novas regras. Sob o ecossistema
do Split Payment — onde o imposto será retido
eletronicamente no momento da liquidação
financeira da operação —, erros fiscais significarão
a perda imediata de fluxo de caixa e de créditos
tributários.
Nesse cenário, a Due Diligence (diligência prévia)
e a Auditoria ganham o papel de protagonistas. No
setor privado, a due diligence passa a ser cirúrgica
em processos de fusões e aquisições (M&A), pois
ninguém herdará passivos sem antes auditar a
transição de créditos. A auditoria deixa de ser uma
revisão retrospectiva de gaveta para se tornar um
escudo em tempo real contra autuações
bilionárias.
O reflexo no Setor Público e o papel dos Comitês
O impacto estrutural não poupa o setor público.
Estados e Municípios precisarão de um nível
inédito de articulação integrada para atuar junto ao
novo Comitê Gestor do IBS (CG-IBS), responsável
por administrar e distribuir um caixa centralizado e
bilionário, enquanto a União reestrutura a Receita
Federal para gerir a CBS. Entes federativos que
não modernizarem seus sistemas tecnológicos ou
que falharem em orientar suas economias locais
correm o risco de assistir ao encolhimento de sua
atividade econômica e, por consequência, da sua
fatia nos repasses arrecadados. O próprio Estado
será auditado de perto pela sociedade para
garantir que a arrecadação em tempo real resulte
em eficiência de serviços, e não em aumento
disfarçado da carga tributária.
Até mesmo o Comitê Gestor do Simples Nacional
(CGSN) foi empurrado para o centro do palco,
assumindo o papel de arquiteto da transição dos
pequenos negócios. Por meio das recentes
Resoluções nº 186 e nº 190, o órgão dita as
complexas regras de recolhimento "por dentro" ou
"por fora" do IVA Dual. Contudo, as nuances dessa
encruzilhada para as micro e pequenas empresas
são profundas e merecem um espaço próprio —
deixemos esse debate para um próximo momento.
Por ora, resta-nos refletir sobre a magnitude das
mudanças que estamos vivendo.
Independentemente de qual seja o tributo da vez,
a "espinha dorsal" de controle desenhada pela
governança, pelo compliance e pela auditoria é o
que dará sustentação ao mercado. Quem tentar
navegar nesse novo mar fiscal sem esse mapa,
fatalmente acabará naufragando.
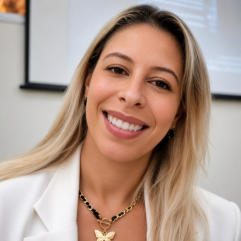

**Deise Mendes**
Colunista e Advogada
No final do artigo uma biografia de Deise Mendes
Artigo publicado em 22
de Agosto de 2026
fotos: Deise Mendes;
Agencia Brasil e Dominio
Público e ilustração Mia
Marques
FALAR
TRIBUTÁRIO:
«Porque o Direito Tributário é importante
para todos»
**Deise Mendes** é advogada
especialista em Direito
Tributário pela Faculdade de
Direito de Ribeirão Preto da
Universidade de São Paulo
(USP-FDRP), com MBA em
Compliance, Contabilidade e
Direito Tributário com ênfase
em Malhas Fiscais pela BSSP. É membra da
Comissão Especial de Direito Tributário da OAB São
Paulo e da Comissão de Direito Tributário da 6ª
Subseção da OAB de Jaboticabal.
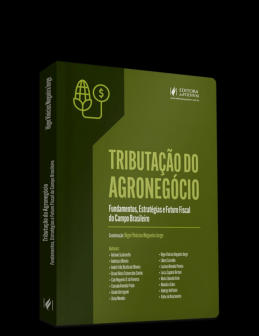
É autora do capítulo **Planejamento Tributário Lícito
na Atividade Rural**, integrante da obra *Tributação
do Agronegócio – Fundamentos, Estratégias e
Futuro Fiscal do Campo Brasileiro*, publicada pela
Editora JusPodivm.
A partir desta coluna quinzenal, compartilhará
reflexões e informações sobre temas tributários
relevantes para empresários, produtores rurais,
profissionais e toda a sociedade.
Cronica e Arte


