CRONICA E ARTE CNPJ nº 21.896.431/0001-58 NIRE: 35-8-1391912-5 email
cronicaearte@cronicaearte.com.br Rua São João, 869, 14882-010 Jaboticabal SP
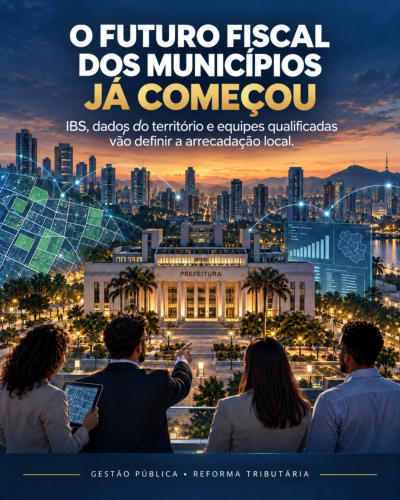
FUTURO DAS CIDADES: A RESPONSABILIDADE DOS
MUNICÍPIOS DIANTE DA NOVA MALHA FISCAL
A Reforma Tributária do
consumo domina as
manchetes pelos efeitos no
bolso de consumidores e
empresas. Há, porém, um
bastidor pouco debatido que
tira o sono de prefeitos e
secretários de Finanças: a
sobrevivência da receita
municipal e a transformação
da responsabilidade fiscal
das prefeituras.
Com o novo modelo, a
fiscalização local do Imposto
Sobre Serviços (ISS)
passará por uma
transformação profunda, em meio à implantação de uma
estrutura tributária muito mais integrada.
Historicamente, cada prefeitura estabelecia seus
procedimentos, criava seus sistemas de emissão de notas
fiscais e mantinha equipes de fiscalização para auditar
padarias, salões de beleza e empresas de tecnologia. Esse
cenário está mudando.
A adoção da Nota Fiscal de Serviços Eletrônica (NFS-e) de
padrão nacional e a implantação gradual do Imposto sobre
Bens e Serviços (IBS) ampliam a integração dos dados
fiscais e exigem uma nova forma de atuação das
administrações tributárias municipais.
Nesse contexto, ganha relevância o Cadastro Imobiliário
Brasileiro (CIB), integrado ao Sistema Nacional de Gestão de
Informações
Territoriais
(SINTER), que
favorece o
compartilhamento
de informações
cadastrais dos
imóveis.
Essa integração amplia as possibilidades de cruzamento de
dados e reforça a importância de cadastros imobiliários
atualizados e confiáveis. Para os municípios, investir na
qualidade dessas informações representa uma medida
estratégica para aprimorar a gestão patrimonial e tributária.
Para o município, isso significa uma
encruzilhada. A Lei de
Responsabilidade Fiscal (art. 11) exige
a instituição, a previsão e a efetiva
arrecadação dos tributos de sua
competência, e o descumprimento
pode impedir o recebimento de
transferências voluntárias, no que se
refere aos impostos.
Além disso, a Lei Complementar nº
214/2025 estabelece obrigações relativas à adoção e ao
compartilhamento de dados da NFS-e de padrão nacional,
cujo descumprimento também pode acarretar restrições às
transferências voluntárias. Nesse cenário, cadastros
atualizados, integração tecnológica e capacidade técnica
deixam de ser meras escolhas administrativas e passam a
ser elementos essenciais para a gestão fiscal municipal.
O IBS será administrado por um Comitê Gestor. Em vez de
depender apenas da fiscalização manual de empresas
locais, a administração tributária contará cada vez mais com
cruzamentos de dados e ferramentas de inteligência artificial
para identificar omissões em escala nacional. A arrecadação
será distribuída aos entes federativos conforme as regras
constitucionais e legais.
Em contrapartida, a autonomia local para conceder
incentivos fiscais e atrair empresas foi severamente
restringida: a Constituição (art. 156-A, § 1º, X) veda a
concessão de benefícios fiscais ou financeiros relativos ao
IBS, ressalvadas as hipóteses previstas no próprio texto
constitucional. O município agora joga sob regras nacionais
uniformes.
O maior risco, sobretudo nas pequenas e médias cidades do
interior, é a inércia institucional. Quem não investir na
qualificação das equipes e na modernização das secretarias
de Fazenda poderá comprometer sua capacidade de
acompanhar a arrecadação e a distribuição das receitas. À
medida que o ISS for gradativamente substituído pelo IBS,
os municípios precisarão de monitoramento técnico contínuo
para acompanhar a transição e a distribuição das receitas
em um sistema compartilhado.
Além da tecnologia, essa transformação exige o
enfrentamento do amadorismo e do apadrinhamento político
nas estruturas fazendárias. A Constituição Federal, em seu
art. 37, XXII, reconhece as administrações tributárias como
atividades essenciais ao funcionamento do Estado, exercidas
por servidores de carreiras específicas.
Na mesma direção, a Lei Complementar nº 227/2026
estabelece que a fiscalização do IBS seja realizada por
autoridades fiscais das administrações tributárias dos
Estados, do Distrito Federal e dos Municípios. A
complexidade do novo sistema exige profissionais
qualificados e continuidade administrativa. A substituição
indiscriminada de equipes e a entrega de funções técnicas a
indicações políticas podem comprometer a preservação do
conhecimento institucional, a confiabilidade das informações
e a eficiência da arrecadação municipal.
A responsabilidade fiscal na era das malhas digitais não se
resume a “bater à porta” do comerciante devedor. Trata-se
de governança digital, precisão de dados e cooperação
federativa. Com a transição para o IBS, os municípios
precisarão fortalecer a gestão de suas receitas próprias,
como o IPTU e o ITBI, sem negligenciar oportunidades como
o ITR, cuja arrecadação pode ser integralmente destinada ao
município que assumir sua fiscalização e cobrança, nos
termos da lei.
Para isso, conhecer o território, manter cadastros imobiliários
atualizados e investir em equipes técnicas qualificadas será
fundamental para aprimorar a gestão tributária e identificar
inconsistências cadastrais. O futuro do financiamento público
municipal já começou, e ele exige planejamento, inteligência
fiscal e responsabilidade.

**Deise Mendes**
Colunista e Advogada
No final do artigo uma biografia de Deise Mendes
Artigo publicado em 11
de outubro de 2026
fotos: Deise Mendes;
Agencia Brasil e Dominio
Público e ilustração Mia
Marques
FALAR
TRIBUTÁRIO:
«Porque o Direito Tributário é importante
para todos»
**Deise Mendes** é advogada
especialista em Direito
Tributário pela Faculdade de
Direito de Ribeirão Preto da
Universidade de São Paulo
(USP-FDRP), com MBA em
Compliance, Contabilidade e
Direito Tributário com ênfase em
Malhas Fiscais pela BSSP. É
membra da Comissão Especial de Direito Tributário
da OAB São Paulo e da Comissão de Direito
Tributário da 6ª Subseção da OAB de Jaboticabal.
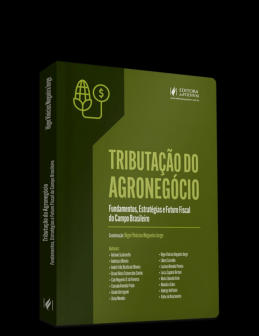
É autora do capítulo **Planejamento Tributário Lícito
na Atividade Rural**, integrante da obra *Tributação
do Agronegócio – Fundamentos, Estratégias e
Futuro Fiscal do Campo Brasileiro*, publicada pela
Editora JusPodivm.
A partir desta coluna quinzenal, compartilhará
reflexões e informações sobre temas tributários
relevantes para empresários, produtores rurais,
profissionais e toda a sociedade.
Cronica e Arte


