CRONICA E ARTE CNPJ nº 21.896.431/0001-58 NIRE: 35-8-1391912-5 email
cronicaearte@cronicaearte.com.br Rua São João, 869, 14882-010 Jaboticabal SP
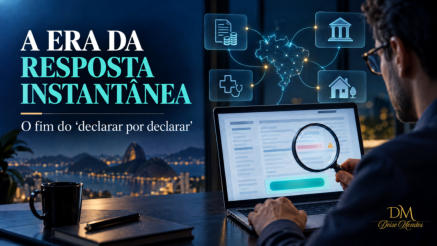
A
ERA
DA
RESPOSTA
INSTANTÂNEA:
POR
QUE
A
MALHA
FISCAL
NÃO
ACEITA
MAIS
O
“DECLARAR
POR
DECLARAR”
Cerca
de
2,2
milhões
de
declarações
do
Imposto
de
Renda
2026
ficaram
retidas
na
malha
fina,
o
que
representa
aproximadamente
4,97%
das
mais
de
44,4
milhões
de
declarações
entregues
no
prazo.
Segundo
autoridade
do
Fisco
ouvida
pela
CNN
Brasil,
o
fim
da
Declaração
do
Imposto
sobre
a
Renda
Retido
na
Fonte
-
DIRF
e
as
dúvidas
no
preenchimento
do
eSocial e a EFD-Reinf refletiram nesse número.
A
malha
fiscal
(conhecida
popularmente
como
malha
fina)
é
o
processo
em
que
a
Receita
Federal
retém
a
Declaração
de
Ajuste
Anual
do
Imposto
de
Renda
da
Pessoa
Física
(DIRPF)
para
uma
análise
mais
detalhada.
Isso
ocorre
quando
os
dados
informados
pelo
contribuinte
não
batem
com
as
informações
enviadas
por
terceiros
(como
empresas,
bancos,
corretoras,
hospitais
e
planos
de
saúde)
ou
quando
há
indícios
de
omissão
de
rendimentos
e
deduções irregulares.
Se
uma
declaração
for
retida
na
malha
fiscal,
eventual
restituição
a
que
o
contribuinte
tenha
direito
ficará
retida
até
que
as
i
n
c
o
n
s
i
s
t
ê
n
c
i
a
s
identificadas
sejam
esclarecidas
e
a
declaração
seja
liberada.
Essa
situação,
por
si
só,
não
implica
aplicação
automática
de
multa
ou
existência de débito tributário.
Após
ter
a
declaração
retida,
o
contribuinte
pode
identificar
e
corrigir
espontaneamente
os
erros,
desde
que
antes
do
início
do
procedimento
fiscal,
observados
os
requisitos
legais
para
eventual afastamento de penalidades.
Nesse
caso,
a
pessoa
física
deve
apresentar
uma
declaração
retificadora,
a
qual
substitui
na
íntegra
a
declaração
anterior.
O
prazo
para
retificação
é
de
cinco
anos,
observadas
as
regras
legais
de
contagem,
desde
que
a
declaração
não
esteja
sob
procedimento
fiscal.
Se
já
houver
intimação
fiscal,
a retificação não será admitida.
O
Divisor
de
Águas:
A
Declaração
Pré-Preenchida
e
a
Quebra de Padrão
Embora
a
retificação
seja
um
direito
garantido
para
a
correção
de
erros
honestos,
utilizar
o
prazo
de
entrega
como
uma
“folha
de
rascunho”
tornou-se
uma
estratégia
perigosa.
Com
a
consolidação
da
declaração
pré-preenchida,
o
fisco
passou
a
operar
sob
o
conceito
de
“verdade
pré-calculada”.
Como
os
dados
de
empresas
e
instituições
financeiras
já
estão
nos
sistemas
da
Receita
Federal
antes
de
o
programa
ser
aberto,
alterações
nas
informações
disponibilizadas
exigem conferência e documentação que as justifiquem.
Vale
destacar
que
a
retificadora
não
impede
a
fiscalização
em
curso:
a
espontaneidade
prevista
no
artigo
138
do
Código
Tributário
Nacional
(CTN)
deixa
de
existir
quando
o
contribuinte
é
cientificado
do
início
do
procedimento fiscal.
Além
disso,
a
aplicação
da
denúncia
espontânea
exige
o
cumprimento
de
requisitos
legais
estritos,
o
que
inclui
o
pagamento
integral
do
tributo
devido
acrescido
dos
juros
de
mora.
Portanto,
a
simples
transmissão
de
uma
declaração
retificadora
não
assegura,
de
forma
isolada,
o
afastamento
de penalidades fiscais.
A
declaração
pré-preenchida
facilitou
o
cumprimento
da
obrigação
tributária,
mas
não
transferiu
à
Receita
Federal
a
responsabilidade
pela
conferência
e
veracidade
das
informações declaradas.
Antes,
a
lógica
era
enviar
a
declaração
e
retificar
depois,
se
necessário.
Hoje,
com
a
declaração
pré-preenchida,
a
Receita
Federal
dispõe
de
um
volume
expressivo
de
informações
sobre
rendimentos,
bens,
operações
e
despesas
do
contribuinte,
obtidas
por
meio
do
cruzamento
de
dados.
Por
isso,
a
análise
do
que
veio
preenchido
deve
ocorrer
antes
do
envio:
é
nesse
momento
que
o
contribuinte
confere
as
informações,
confirma
o
que
está
correto
e
corrige
eventuais
inconsistências.
Entregar
a
declaração
sem
essa
conferência
e
deixar
os
ajustes
para
depois
pode
render
a
famosa
“cartinha
de
amor”
do
Fisco:
uma
intimação
para
prestar
esclarecimentos
e
comprovar
as
informações
declaradas.
No
cenário
atual
de
fiscalização
da
Receita
Federal,
marcado
pela
crescente
digitalização
e
integração
de
informações,
o
Fisco
dispõe
de
instrumentos
cada
vez
mais
sofisticados
para
acompanhar
a
realidade
econômica
e
patrimonial dos contribuintes.
Movimentações
financeiras,
rendimentos,
despesas
médicas
e
informações
imobiliárias
alimentam
bases
de
dados
que
permitem
cruzamentos
eletrônicos
e
a
identificação
de
inconsistências.
Nesse
contexto,
a
organização
e
a
conformidade
desde
o
início
do
processo
tornaram-se fundamentais.
Na
era
da
fiscalização
digital,
declarar
deixou
de
ser
apenas
preencher
e
transmitir
informações.
É
preciso
conferir,
comprovar
e
assumir
a
responsabilidade
pelo
que
se
informa.
Afinal,
diante
de
um
Fisco
cada
vez
mais
conectado,
o
melhor
momento
para
corrigir
uma
inconsistência
é
antes
de
clicar
em
“enviar”.
O
tempo
do
“declarar por declarar” ficou para trás.

**Deise Mendes**
Colunista e Advogada
No final do artigo uma biografia de Deise Mendes
Artigo publicado em 11
de outubro de 2026
fotos: Deise Mendes;
Agencia Brasil e Dominio
Público e ilustração Mia
Marques
FALAR
TRIBUTÁRIO:
«Porque o Direito Tributário é importante
para todos»
**Deise Mendes** é advogada
especialista em Direito
Tributário pela Faculdade de
Direito de Ribeirão Preto da
Universidade de São Paulo
(USP-FDRP), com MBA em
Compliance, Contabilidade e
Direito Tributário com ênfase
em Malhas Fiscais pela BSSP.
É membra da Comissão Especial de Direito
Tributário da OAB São Paulo e da Comissão de
Direito Tributário da 6ª Subseção da OAB de
Jaboticabal.
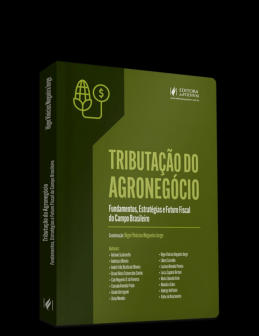
É autora do capítulo **Planejamento Tributário Lícito
na Atividade Rural**, integrante da obra *Tributação
do Agronegócio – Fundamentos, Estratégias e
Futuro Fiscal do Campo Brasileiro*, publicada pela
Editora JusPodivm.
A partir desta coluna quinzenal, compartilhará
reflexões e informações sobre temas tributários
relevantes para empresários, produtores rurais,
profissionais e toda a sociedade.
Cronica e Arte


